Inflazione post-pandemia: perché il mondo si sta dividendo e cosa significa per il commercio globale

Nei tre anni successivi alla pandemia, l’inflazione globale ha smesso di essere un fenomeno omogeneo: mentre alcune economie avanzate hanno riportato tassi in calo verso gli obiettivi delle banche centrali, molte economie emergenti affrontano pressioni inflazionistiche persistentemente elevate. Questa divergenza non è soltanto un tema macroeconomico astratto: influenza flussi commerciali, decisioni aziendali sulle catene di approvvigionamento e la sostenibilità del debito nei Paesi più fragili.

Contesto
La ripresa della domanda post-lockdown, gli shock sulle catene di fornitura e gli aumenti dei prezzi energetici hanno spinto l’inflazione a livelli record nel 2021-2022. In molte economie avanzate, l’inflazione è salita in misura straordinaria (in alcuni casi dal 2% pre-pandemia a picchi dell’8-10% nel 2022), per poi rallentare grazie alla stretta monetaria e alla normalizzazione delle forniture energetiche: i dati più recenti mostrano tassi che si riportano attorno al target o leggermente sopra (intorno al 2-4%). Al contrario, diverse economie emergenti e mercati in via di sviluppo continuano a registrare inflazione significativamente più alta, con casi estremi a due cifre e forte volatilità dei tassi di cambio.

Analisi: dati ed esempi
La divergenza si misura su più fronti. Primo, politica monetaria: le banche centrali dei Paesi avanzati hanno iniziato ad allentare le politiche nel momento in cui l’inflazione è rientrata, mentre molte banche centrali emergenti mantengono tassi elevati per ancorare le aspettative e difendere la valuta. Per esempio, alcuni Paesi emergenti hanno tassi d’interesse reali ancora positivi e elevati rispetto ai livelli pre-pandemia, con conseguenze sui costi del credito e sugli investimenti interni.

Secondo, equilibrio commerciale e catene di fornitura: l’aumento dei costi di trasporto e dei premi di rischio ha spinto molte imprese a ridisegnare le proprie supply chain. Aziende manifatturiere stanno valutando nearshoring o diversificazione dei fornitori per ridurre l’esposizione a shock concentrati. Esempi concreti includono il rafforzamento della produzione in Messico per il mercato statunitense, e investimenti in impianti in Europa orientale per aziende dell’UE. Questi spostamenti, seppure incrementali, alterano i pattern commerciali e possono sostenere pressioni inflazionistiche locali in Paesi destinatari degli investimenti.

Terzo, mercati energetici e materie prime: la dipendenza da forniture specifiche (gas, semiconduttori, minerali critici) ha mantenuto elevata la sensibilità dei prezzi. Paesi importatori di energia hanno visto aumentare il conto delle importazioni, peggiorando i deficit e spingendo verso svalutazioni valutarie che, a loro volta, alimentano l’inflazione importata.

Implicazioni per imprese e policy
La situazione attuale richiede risposte sia private sia pubbliche. Per le imprese, alcune azioni sono ormai prioritarie: rivedere la strategia di sourcing con analisi costi-benefici che includano rischio di concentrazione; adeguare politiche di pricing e contratti di fornitura per gestire l’incertezza sui costi; investire in automazione laddove il costo del lavoro e il rischio geopolitico rendono fragile la produzione esternalizzata. Aziende che operano su mercati con inflazione più alta devono inoltre gestire il rischio salariale e la contrattualistica indicizzata all’inflazione.

Per le autorità pubbliche, la sfida è più complessa: bilanciare stabilità dei prezzi, crescita e sostenibilità del debito. Nei Paesi avanzati la priorità resta il ritorno stabile all’inflazione target senza soffocare la ripresa; nei Paesi emergenti è cruciale evitare spirali inflazionistiche e proteggere i più vulnerabili con misure mirate di tutela sociale. A livello internazionale, la cooperazione su politiche commerciali e investimenti infrastrutturali può contribuire a ridurre la frammentazione dei mercati e mitigare shock futuri.

Implicazioni future
Guardando avanti, ci sono almeno quattro tendenze da monitorare: 1) la possibile normalizzazione divergente delle politiche monetarie, che continuerà a influenzare i flussi di capitale e la volatilità dei cambi; 2) l’accelerazione della ristrutturazione delle catene di fornitura verso modelli più resilienti ma potenzialmente meno efficienti; 3) l’aumento della politicizzazione degli scambi e delle misure industriali, che può tradursi in frammentazione commerciale e costi aggiuntivi; 4) l’impatto distributivo: inflazioni più alte nei Paesi vulnerabili rischiano di aumentare povertà e instabilità sociale.

In conclusione, la nuova fase post-pandemica richiede adattamento e più sofisticati strumenti di governo economico. Le imprese devono ripensare strategie operative e di finanziamento; le istituzioni devono conciliare stabilità dei prezzi con bisogno di crescita inclusiva; e gli investitori globali dovranno valutare con maggior attenzione il rischio-paese e l’esposizione a shock strutturali. La sfida sarà governare la transizione verso un commercio globale più resiliente senza rinunciare ai benefici di efficienza che hanno guidato la globalizzazione finora.
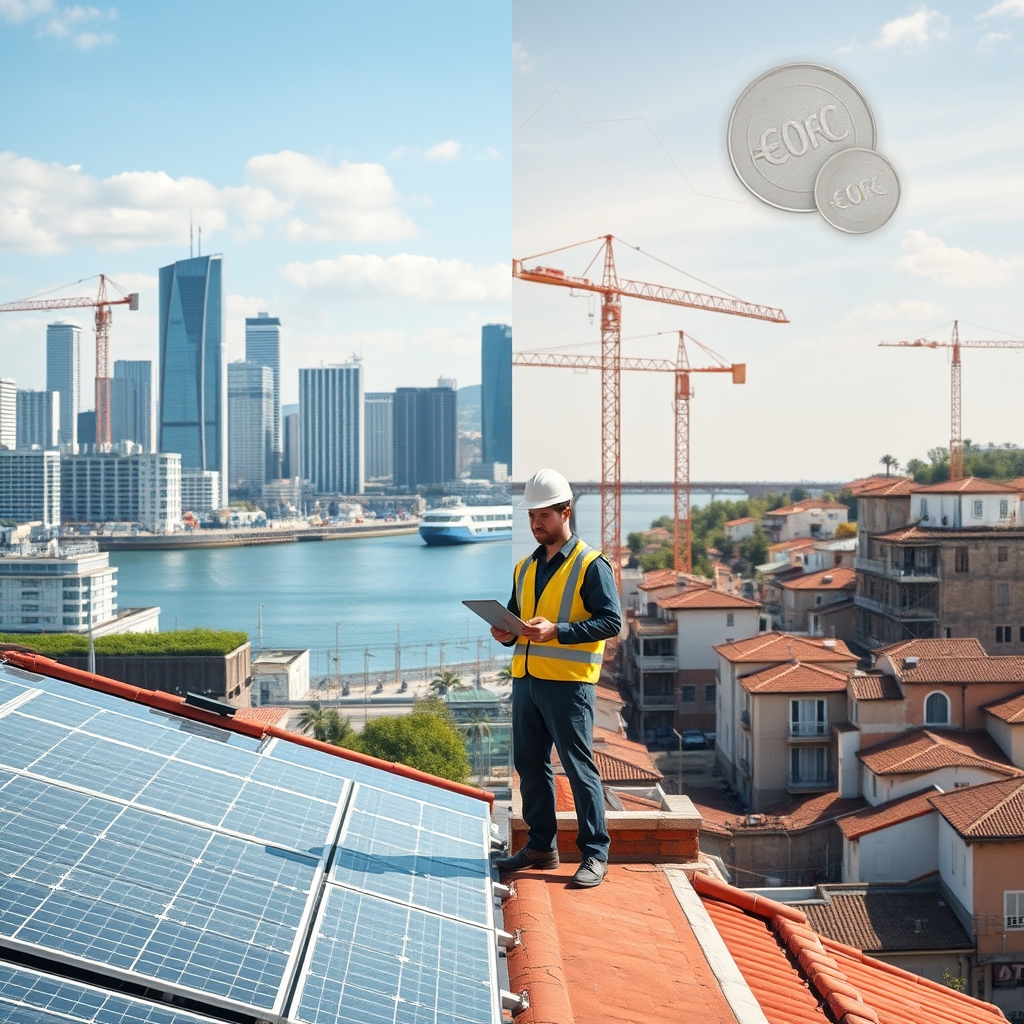
Divario Nord–Sud e transizione verde: la sfida decisiva per l’economia italiana

Il dibattito sul divario economico tra Nord e Sud dell’Italia non è una novità, ma sta assumendo nuove dimensioni alla luce della transizione verde e delle risorse del PNRR. Negli ultimi anni il Paese ha beneficiato di ingenti fondi pubblici e privati destinati a infrastrutture, digitalizzazione e sostenibilità: la sfida è ora trasformare questi capitali in crescita inclusiva, riducendo il divario territoriale che penalizza larghe fasce del Mezzogiorno.

Il contesto mostra luci e ombre. Il Nord continua a trainare il PIL nazionale grazie a cluster manifatturieri, servizi avanzati e reti di piccole e medie imprese integrate nei mercati internazionali. Al Sud, invece, persistono problemi strutturali: tassi di occupazione inferiori, disoccupazione giovanile elevata, infrastrutture meno sviluppate e minore capacità di attrarre investimenti privati. A questi si aggiunge la necessità di affrontare la transizione energetica: dal miglioramento dell’efficienza degli edifici al potenziamento delle rinnovabili, le proposte richiedono competenze, capitale e tempo.

Analizzando i dati più recenti emerge come il divario non sia solo economico ma anche di capacità amministrativa. Il PNRR italiano, con una dotazione complessiva di circa 191 miliardi di euro, include missioni focalizzate su competitività, rivoluzione verde e inclusione sociale. Tuttavia, l’efficacia delle risorse dipende dall’assorbimento a livello locale: alcune regioni del Sud hanno mostrato difficoltà nell’attuazione rapida dei progetti, malgrado gli sforzi per snellire procedure e rafforzare gli enti locali.

Ci sono esempi concreti che illustrano sia i successi sia i limiti. In regioni settentrionali si stanno realizzando grandi hub per la produzione di tecnologie verdi e centri di formazione avanzata che mettono in connessione industria e università. Al Sud, invece, progetti di ristrutturazione di scuole e di riqualificazione energetica di edifici pubblici procedono, ma spesso con ritardi legati a gare, capacità tecnica e mancanza di cofinanziamento privato. In alcuni casi virtuosi, alleanze pubblico-privato e iniziative di rigenerazione urbana hanno dimostrato che gli investimenti possono generare ritorni economici e sociali sostenibili.

Un altro aspetto cruciale è la transizione delle competenze. Le nuove tecnologie verdi richiedono figure professionali specializzate: tecnici per l’installazione di impianti fotovoltaici, ingegneri per reti intelligenti, esperti in efficienza energetica. Programmi di formazione e politiche attive del lavoro devono essere calibrati sulle esigenze territoriali per evitare che le opportunità offerte dalla green economy rimangano concentrate solo in alcune aree.

Per superare il divario servono tre linee d’azione integrate. Primo, migliorare la capacità amministrativa e la governance locale con uffici di progetto dedicati e semplificazioni burocratiche che riducano i tempi di attuazione. Secondo, incentivare partenariati pubblico-privati che portino know-how, capitale e reti commerciali, facilitando l’accesso delle imprese meridionali a filiere nazionali e internazionali. Terzo, rafforzare l’ecosistema delle competenze attraverso formazione tecnica, percorsi duali e incubatori di impresa che supportino start-up locali nella green tech e nella circular economy.

Le implicazioni future sono chiare: se l’Italia riuscirà a governare efficacemente l’allocazione e l’implementazione delle risorse, la transizione verde può diventare un volano per la coesione territoriale. Diversamente, il rischio è che le opportunità si concentrino ancora una volta in regioni già avanzate, ampliando il divario. Per gli investitori, per le comunità locali e per i policy maker la priorità è trasformare piani e fondi in progetti reali, misurabili e replicabili.

In conclusione, il mix tra infrastrutture fisiche e intangibili (competenze, governance, reti) determinerà se la transizione verde sarà un’occasione per ridurre le disuguaglianze regionali o un ulteriore acceleratore di polarizzazione. L’Italia ha risorse e strumenti; la sfida è organizzarli in modo che producano crescita diffusa e sostenibile, dalla periferia al cuore produttivo del Paese.

Satispay: il caso italiano che sta rimodellando i pagamenti quotidiani

Nel giro di pochi anni Satispay è diventata uno dei nomi più riconoscibili del fintech italiano, trasformando un’abitudine quotidiana come il pagamento di un caffè in un’occasione di innovazione. La startup, nata per semplificare i pagamenti tra privati e piccoli esercenti, ha saputo sfruttare una combinazione di semplicità d’uso, tariffe competitive e attenzione al tessuto commerciale locale per crescere in un mercato tradizionalmente avverso al contante.

Il contesto in cui Satispay si è sviluppata è cruciale: l’Italia ha mostrato negli ultimi anni una rapida adozione dei pagamenti digitali, accelerata anche da esigenze legate alla pandemia e da incentivi pubblici per la tracciabilità. Allo stesso tempo, la penetrazione delle soluzioni bancarie tradizionali e delle grandi carte di credito resta frammentata, offrendo spazio a proposte agili e dedicate agli esercenti di piccole dimensioni. In questo scenario, la value proposition di Satispay ha puntato sulla gratuità per gli utenti, costi bassi e prevedibili per i commercianti e su servizi aggiuntivi come la gestione dei pagamenti ricorrenti e le funzionalità di loyalty.

L’analisi del modello di business rivela alcuni punti chiave: innanzitutto, la semplicità dell’onboarding e dell’interfaccia utente, che riduce le barriere all’ingresso per una clientela poco avvezza alle novità tecnologiche. In secondo luogo, la strategia commerciale focalizzata su micropagamenti e commercianti locali ha permesso la diffusione capillare dell’app in bar, edicole e negozi di quartiere. Infine, l’offerta modulare per i commercianti — con piani a basso costo e servizi aggiuntivi a valore — ha favorito la conversione dei merchant in clienti paganti. Esempi concreti raccolti nei centri urbani mostrano come bar e ristoranti abbiano incrementato la velocità del servizio e ridotto la gestione del contante sostituendolo progressivamente con pagamenti via app.

Dal punto di vista dei numeri, anche senza entrare nel dettaglio delle valutazioni finanziarie, è evidente una crescita significativa degli utenti attivi e delle transazioni elaborate annualmente. I trend di mercato indicano un aumento a doppia cifra dell’uso dei pagamenti digitali in Italia negli ultimi anni, e Satispay ha beneficiato di questo vento favorevole ampliando la sua base utenti e stringendo partnership strategiche con catene di esercenti e servizi digitali. Non va trascurata la componente regolamentare: il quadro normativo europeo sul fintech e le direttive sui pagamenti hanno creato uno spazio competitivo in cui player innovativi possono interoperare con infrastrutture bancarie esistenti, ma devono anche affrontare requisiti di compliance e sicurezza sempre più stringenti.

Un confronto con altre startup italiane e internazionali del settore mette in luce due scelte strategiche distintive di Satispay. La prima è l’attenzione alla diffusione capillare tra i piccoli merchant, un segmento spesso trascurato dalle grandi soluzioni di pagamento che puntano su volumi elevati. La seconda è la costruzione di servizi complementari — dal credito al consumo light a funzioni di loyalty e raccolta fondi — che trasformano l’app in una piattaforma di servizi, anziché in un mero strumento di transazione. Queste mosse hanno aumentato il valore percepito dagli utenti e rafforzato la retention.

Guardando alle implicazioni future, il mercato dei pagamenti in Italia e in Europa sembra avviato verso una fase di consolidamento e specializzazione. Da un lato, la competizione con banche tradizionali e grandi operatori tecnologici spingerà le startup a differenziarsi attraverso servizi verticali e integrazioni B2B; dall’altro, la convergenza verso soluzioni super-app potrebbe favorire chi saprà offrire un ecosistema completo di servizi finanziari e non finanziari. Per Satispay le opportunità principali sono l’espansione cross-border in mercati europei con simili caratteristiche di frammentazione dei pagamenti, lo sviluppo di funzionalità per PMI e professionisti e l’investimento in sicurezza e conformità per mantenere la fiducia degli utenti.

Le sfide non mancano: margini compressi nei micropagamenti, necessità di rilevanti investimenti tecnologici e la pressione competitiva sono fattori che richiedono scelte strategiche oculate. Tuttavia, il caso Satispay dimostra che in Italia esistono ancora spazi per startup capaci di interpretare bisogni locali e scalare con servizi digitali mirati. Per investitori, imprenditori e decisori pubblici il monito è chiaro: sostenere l’innovazione finanziaria locale significa non solo favorire la digitalizzazione dei pagamenti, ma anche promuovere inclusione economica e dinamismo commerciale nei territori.

L’economia globale nel 2024: rallentamento, ristrutturazione delle catene produttive e scenari per il futuro

Il 2024 si sta delineando come un anno di transizione per l’economia globale: una crescita più lenta rispetto al periodo post-pandemia, banche centrali ancora orientate al controllo dell’inflazione e una ristrutturazione delle catene del valore che riflette tensioni geopolitiche e nuove priorità tecnologiche ed ecologiche. In questo contesto, imprese e decisori politici affrontano la sfida di bilanciare stabilità macroeconomica, investimenti per la transizione verde e la resilienza delle filiere produttive.

Contesto: tra inflazione, tassi e fragilità della domanda

Dopo gli shock inflazionistici degli anni precedenti, l’inflazione mostra segnali di attenuazione in molte aree, ma rimane superiore agli obiettivi in diversi paesi. Le principali banche centrali, sebbene abbiano iniziato a rallentare la stretta, mantengono tassi reali elevati per non compromettere i progressi sul fronte dei prezzi. Negli Stati Uniti i tassi di riferimento si collocano su livelli che continuano a frenare parte degli investimenti a leva, mentre in Europa l’attenzione è rivolta anche alle ripercussioni energetiche e alla domanda interna.

Analisi con dati ed esempi

Le proiezioni elaborate dalle istituzioni multilaterali indicano una crescita globale più contenuta rispetto agli anni immediatamente precedenti: le aree avanzate mostrano una ripresa debole della domanda interna, mentre molte economie emergenti soffrono per la combinazione di tassi elevati e vulnerabilità fiscali. Sul versante dei prezzi, il calo dell’inflazione headline è stato sostenuto da base effetti e dalla normalizzazione di alcuni prezzi energetici, ma l’inflazione core resta persistente in più economie, complicando la strada verso politiche monetarie davvero accomodanti.

Un elemento strutturale emerso con forza è la riorganizzazione delle catene del valore: imprese occidentali e giapponesi accelerano strategie di nearshoring e friendshoring per limitare i rischi geopolitici e ridurre i colli di bottiglia logistici. Esempi concreti sono gli investimenti nell’industria dei semiconduttori negli Stati Uniti e nell’Unione Europea, stimolati da incentivi pubblici come i programmi per la sicurezza tecnologica, e la diversificazione delle fonti di approvvigionamento per materie prime critiche.

La Cina, pur restando un nodo centrale del commercio mondiale, evidenzia una crescita più moderata rispetto agli anni passati. Le difficoltà del settore immobiliare e il lento recupero dei consumi incidono sulle esportazioni di molti partner commerciali asiatici ed europei. In parallelo, l’aumento degli investimenti in tecnologie verdi e nell’intelligenza artificiale sta ridefinendo i flussi di capitale: settori come le energie rinnovabili, l’efficienza energetica e l’AI attraggono risorse e talenti, compensando in parte la riduzione degli investimenti tradizionali in alcuni comparti manifatturieri.

Dal punto di vista commerciale, si osserva una polarizzazione: da un lato la persistenza di catene globali per prodotti ad alta efficienza di costo, dall’altro la regionalizzazione per beni strategici e ad elevata intensità tecnologica. Per le economie esportatrici di materie prime, la volatilità dei prezzi rimane fonte di incertezza, con implicazioni sulla stabilità delle bilance commerciali e sui conti pubblici.

Implicazioni future

Per il prossimo biennio emergono tre scenari principali. Primo: un atterraggio morbido, in cui inflazione e crescita si stabilizzano grazie a politiche monetarie calibrate e a una moderata ripresa degli investimenti in tecnologia e verde. Secondo: una stagnazione prolungata, qualora la domanda mondiale resti debole e gli investimenti non compensino la perdita di dinamismo. Terzo: un processo di frammentazione economica, con blocchi regionali sempre più autonomi nelle filiere strategiche, che aumenterebbe costi di produzione e pressioni inflazionistiche su specifici settori.

Per i policymaker la priorità sarà migliorare la resilienza senza rinunciare alla competitività: rafforzare infrastrutture digitali ed energetiche, sostenere la formazione per le nuove competenze richieste dall’AI e dalla transizione green, e progettare misure fiscali mirate per evitare un eccessivo indebitamento pubblico. Le imprese, dal canto loro, dovranno bilanciare efficienza e resilienza, valutando investimenti in diversificazione delle forniture, automazione e sostenibilità.

In conclusione, l’economia globale nel 2024 non è in crisi acuta, ma attraversa una fase di riequilibrio. Le decisioni di breve termine di banche centrali e governi influenzeranno la traiettoria nei prossimi anni: chi saprà cogliere la spinta alla tecnologia pulita e rifondare filiere più resilienti potrà trasformare il rallentamento in opportunità di rilancio competitivo.

Inflazione globale dopo la pandemia: divergenze, cause e scenari per i prossimi anni

La ripresa economica dopo la pandemia ha mostrato un panorama di inflazione profondamente eterogeneo: mentre alcune aree hanno visto tassi tornare rapidamente verso gli obiettivi delle banche centrali, altre sono rimaste sotto pressione per oltre due anni. Capire le dinamiche alla base di queste divergenze è cruciale per imprese, investitori e policy maker che devono orientare decisioni su prezzi, salari e investimenti in un contesto ancora segnato da shock globali.

Le ragioni della crescita dei prezzi non sono uniche né uniformi. A livello generale, l’onda iniziale è stata alimentata da stimoli fiscali e monetari molto ampi, strozzature nelle catene logistiche, rincari energetici legati alla geopolitica e da un rapido recupero della domanda dei servizi. Tuttavia, andando nel dettaglio, emergono percorsi diversi: economie avanzate con mercati del lavoro rigidi hanno vissuto pressioni salariali persistenti, mentre molte economie emergenti hanno subito effetti valutari che hanno amplificato l’inflazione importata.

Dati e segmenti: chi ha contenuto l’inflazione e chi no
Negli Stati Uniti la combinazione di forte domanda interna e mercati del lavoro ristretti ha mantenuto l’inflazione al di sopra degli obiettivi delle autorità per un periodo prolungato, imponendo cicli restrittivi dei tassi da parte della Federal Reserve. Nell’Eurozona, il passaggio da uno shock energetico molto acuto a una stabilizzazione dei prezzi del gas ha permesso un graduale calo dell’inflazione, anche se differenze regionali – tra economie export-oriented e quelle più dipendenti dall’energia – sono rimaste evidenti. Le economie emergenti, infine, hanno mostrato due tendenze: i Paesi con politiche monetarie credibili e riserve valutarie solide sono riusciti a stabilizzare i prezzi; quelli con vulnerabilità di bilancio e dipendenza dalle importazioni energetiche hanno affrontato pressioni inflazionistiche più lunghe e volatili.

Esempi pratici
Un paese esportatore manifatturiero con valute relativamente stabili ha visto una trasmissione contenuta dei rincari energetici ai prezzi al consumo grazie al potere competitivo delle imprese e a catene del valore resilienti. Al contrario, Stati con forti deprezzamenti valutari hanno sperimentato rincari importati che si sono riversati sui prezzi al dettaglio, aggravando la pressione su salari già compressi. Settori come l’alimentare e l’energia hanno mostrato maggiore volatilità rispetto ai servizi, che tendono a riflettere più direttamente dinamiche salariali locali.

Politiche monetarie e trade-off
Le banche centrali hanno affrontato un difficile bilanciamento tra contenere l’inflazione e non soffocare la crescita. L’inasprimento dei tassi ha moderato la domanda e contribuito al calo dei prezzi per beni durevoli, ma effetti ritardati sui mercati del lavoro e sul credito restano una preoccupazione. Per molte economie emergenti l’aumento dei tassi globali ha alzato il costo del servizio del debito estero, peggiorando la capacità di intervento fiscale e costringendo a manovre più strettamente monetarie.

Implicazioni per imprese e mercati
Per le imprese la variabilità inflazionistica implica scelte strategiche su pricing, supply chain e contrattazione salariale. Aziende integrate su scala globale possono mitigare l’effetto inflazione adottando politiche di sourcing diversificato, contratti indicizzati e strumenti di copertura valutaria. Gli investitori dovranno invece valutare la maggiore probabilità di cicli disallineati tra aree geografiche, scegliendo posizionamenti più tattici e focalizzati su qualità degli asset e flussi di cassa resilienti.

Scenari futuri
Nel medio termine esistono tre possibili traiettorie: 1) ritorno stabile dell’inflazione verso gli obiettivi grazie alla normalizzazione delle politiche monetarie e alla stabilità delle commodity; 2) inflazione stagflazionistica in aree dove gli shock di offerta si combinano con debole crescita; 3) fluttuazioni elevate dovute a nuove frizioni geopolitiche o shock climatici che impattano produzione e logistica. La probabilità di ciascuno scenario varierà in funzione del percorso dei prezzi energetici, dell’andamento delle catene globali del valore e delle risposte fiscali dei governi.

Per i decisori pubblici la priorità sarà rafforzare la credibilità delle politiche monetarie e, dove possibile, ridurre la dipendenza energetica attraverso investimenti nella transizione verde. Per le imprese la resilienza operativa e la flessibilità contrattuale saranno fattori chiave per navigare un contesto caratterizzato da divergenze regionali e shock ricorrenti. In sintesi, l’era post-pandemica in termini di inflazione richiede un mix di prudenza, adattamento strategico e cooperazione internazionale per limitare i costi economici e sociali di eventuali nuove fiammate inflazionistiche.

Come Satispay ha reinventato i pagamenti nei negozi italiani: lezioni per le startup fintech

Negli ultimi dieci anni il panorama dei pagamenti in Italia è cambiato radicalmente: dalla predominanza del contante a un ecosistema sempre più digitale, molte startup hanno trovato opportunità dove le banche tradizionali faticavano a innovare. Tra queste, Satispay si è distinta come una delle realtà italiane più citate quando si parla di fintech che parla al cittadino e al negoziante. Questo articolo analizza il caso Satispay come esempio di strategia di crescita, modelli di ricavo e ostacoli operativi, con spunti utili per chi opera nel settore.

Contesto: perché l’Italia era pronta per una soluzione come Satispay

L’Italia, pur in ritardo su alcuni indicatori europei di digitalizzazione, ha mostrato una forte domanda latente per soluzioni di pagamento semplici e a basso costo, specialmente tra piccole imprese e commercianti locali. La pandemia ha accelerato l’adozione dei pagamenti contactless e digitali, riducendo la resistenza al cambiamento. In questo contesto, servizi che offrono facilità d’uso, commissioni trasparenti e integrazione con l’attività quotidiana hanno trovato terreno fertile.

Analisi: modello di business e leva competitiva

Satispay nasce con un approccio differente rispetto ai tradizionali circuiti di carte: si basa su un portafoglio digitale collegato direttamente al conto corrente, con una user experience pensata per essere veloce e intuitiva. La leva competitiva si articola su più fronti:

  • Accessibilità per i piccoli commercianti: costi di attivazione contenuti e commissioni spesso più basse rispetto ai POS tradizionali rendono la soluzione interessante per bar, ristoranti e negozi locali.
  • Vantaggio virale: funzioni come pagamento tra amici, raccolta punti e promozioni locali favoriscono l’adozione tramite passaparola e incentivi puntuali.
  • Partnership locali: accordi con catene di commercianti e amministrazioni pubbliche per servizi locali hanno permesso di aumentare la base utenti e la frequenza di utilizzo.

Dal punto di vista dei ricavi, il modello si basa su più fonti: piccole commissioni sulle transazioni commerciali, servizi a valore aggiunto per le aziende (reportistica, soluzioni POS integrate) e nuove linee come offerte e convenzioni. Questo mix permette di diversificare l’entrata economica senza dipendere esclusivamente da una singola voce.

Esempi operativi e metriche qualitative

La crescita di Satispay è stata guidata da un duplice focus su utenti e merchant. Sul fronte utenti, l’enfasi sull’esperienza mobile, semplicità d’iscrizione e promozioni ha accelerato l’adozione; sul fronte merchant, la riduzione delle barriere d’ingresso e l’assistenza locale hanno facilitato la penetrazione nei quartieri e nelle città medie e piccole. Inoltre, l’espansione oltre i confini italiani verso mercati simili ha permesso di testare modelli replicabili con costi incrementali relativamente bassi.

Metriche chiave da osservare in casi come questo includono il tasso di retention degli utenti, la frequenza media delle transazioni per utente e il tasso di attivazione dei merchant. Anche senza numeri esatti, startup di successo mostrano miglioramenti costanti in queste aree: più transazioni per utente indicano valore percepito; elevata retention suggerisce che il prodotto è integrato nella routine quotidiana.

Ostacoli e rischi

Nonostante i successi, il modello presenta rischi e sfide: pressione regolatoria nel settore finanziario, necessità di investimenti continui in sicurezza e compliance, e competizione crescente da parte di grandi operatori internazionali e banche che sviluppano offerte concorrenti. Inoltre, l’equilibrio tra crescita rapida e sostenibilità finanziaria resta un tema centrale: acquisire utenti a basso costo è fondamentale, ma monetizzarli efficacemente senza alienare la clientela è la vera sfida.

Implicazioni future: lezioni per le startup fintech italiane

Il caso Satispay offre spunti pratici per le startup fintech italiane: costruire un prodotto focalizzato sull’esperienza utente, puntare su canali di crescita locali e partnership, e diversificare le fonti di ricavo. In un mercato sempre più competitivo, la differenziazione passa anche dalla capacità di integrare servizi a valore aggiunto (come loyalty, dati analitici per i merchant, o soluzioni B2B) senza complicare l’offerta principale.

Guardando avanti, la sostenibilità del modello dipenderà dalla capacità di innalzare la marginalità senza sacrificare accessibilità e fiducia. Per l’ecosistema italiano, storie come questa mostrano che l’innovazione può partire dall’attenzione ai bisogni concreti delle piccole imprese e dei consumatori, trasformandosi in vettore di digitalizzazione diffusa. Startup e investitori dovranno quindi bilanciare ambizione e pragmatismo: crescere in modo rapido, sì, ma costruendo fondamenta solide per la regolamentazione e la fiducia del mercato.

In definitiva, Satispay è più di un caso di successo: è un esempio di come un’idea semplice, eseguita con rigore e vicinanza al tessuto locale, possa cambiare abitudini consolidate. Per le startup italiane che guardano al fintech, la sfida è replicare questo approccio mantenendo flessibilità e attenzione alle complessità normative del settore.

Manifattura italiana al bivio: transizione energetica e PNRR tra rischio e opportunità

La manifattura italiana, storica colonna portante dell’economia nazionale, si trova oggi di fronte a due forze contrapposte che ne plasmeranno il futuro: la transizione energetica e l’attuazione del Piano Nazionale di Ripresa e Resilienza (PNRR). Entrambi offrono opportunita importanti, ma richiedono investimenti, riorganizzazioni e scelte strategiche che potrebbero accentuare divari territoriali e dimensioni d’impresa se non saranno gestiti con attenzione.

Contesto: un settore cruciale sotto pressione

Il settore manifatturiero rappresenta ancora una quota rilevante dell’economia italiana, caratterizzato da una rete diffusa di distretti produttivi e piccole e medie imprese che costituiscono il motore dell’export. Negli ultimi anni il comparto ha dovuto affrontare shock multipli: la pandemia, crisi energetica e inflazione, tensioni nelle catene globali del valore. In questo quadro, il PNRR e le politiche europee per il clima introducono risorse e vincoli che possono accelerare la modernizzazione o, al contrario, penalizzare chi non riesce a tenere il passo.

Analisi: numeri, esempi e dinamiche chiave

Il PNRR italiano destina una parte significativa delle risorse alla transizione verde e alla digitalizzazione. Questi fondi possono finanziare misure che abbassano i costi energetici, favoriscono l’efficienza nelle linee produttive e promuovono l’adozione di tecnologie a basse emissioni. Per molte PMI, tuttavia, l’accesso al credito e la capacità di cofinanziare progetti rappresentano ancora un freno. La struttura societaria prevalente in Italia, con imprese di piccola dimensione e capitalizzazione limitata, richiede strumenti di aggregazione e poli d’innovazione per sfruttare scala e competenze.

Le differenze territoriali sono evidenti: i distretti del Nord-Est e del Centro, dove la concentrazione di specializzazioni tecnologiche e reti di fornitura è più solida, sembrano meglio posizionati per avviare la decarbonizzazione dei processi produttivi. Allo stesso tempo, aree del Sud e di alcuni tessuti manifatturieri tradizionali affrontano sfide maggiori legate a infrastrutture energetiche meno efficienti e a minori capacità di attrarre investimenti privati.

Un altro elemento cruciale è il costo dell’energia. Gli aumenti degli ultimi anni hanno eroso margini e spinto molte imprese a ripensare fornitori, tecnologie e modelli di produzione. Gli investimenti in efficienza energetica, in cogenerazione e in fonti rinnovabili on-site possono ridurre la vulnerabilita, ma richiedono interventi finanziari mirati e consulenza tecnico-manageriale. Esempi virtuosi esistono: alcune aziende meccaniche e ceramiche hanno ridotto il consumo specifico per unità prodotta grazie a retrofit impiantistici e digitalizzazione dei processi, migliorando nel contempo la competitivita sui mercati esteri.

Implicazioni future: opportunita e rischi strategici

Il percorso che la manifattura italiana sceglierà determinerà la sua posizione competitiva nei prossimi anni. Le opportunita principali sono tre: riduzione dei costi energetici e maggiore resilienza, accesso a nuovi mercati green per prodotti a basso impatto, e creazione di valore attraverso economie circolari e prodotti ad alto contenuto tecnologico. Per realizzare queste opportunita servono tre condizioni: finanziamenti strutturati per le PMI, politiche attive per la formazione tecnica e manageriale, e infrastrutture energetiche e digitali moderne.

I rischi sono concreti se la transizione non sarà inclusiva: aumento dei divari territoriali, perdita di competitivita di filiere meno innovative, e compressione occupazionale in segmenti non riconvertiti. Per evitarlo occorre una strategia pubblica che combini incentivi fiscali, facilitazioni per l’accesso al credito, e progetti di cooperazione interaziendale che permettano alle piccole imprese di partecipare a filiere di valore più ampio.

Conclusione

La manifattura italiana è al bivio: la transizione energetica e le risorse del PNRR possono trasformare un rischio in opportunita di rilancio, ma solo se coniugate a politiche di sistema e a interventi che supportino le piccole imprese nella modernizzazione. Il tempo per scegliere è breve: chi investira in efficienza, formazione e innovazione potra consolidare posizioni sui mercati globali, mentre chi rimarra ancorato a modelli tradizionali rischia di perdere terreno in un panorama competitivo sempre piu orientato verso sostenibilita e tecnologia.

Da serra a scala globale: il caso di una startup agritech italiana che ha rivoluzionato la filiera

Nel panorama italiano delle startup, poche storie racchiudono con altrettanta chiarezza opportunità e sfide della modernizzazione produttiva come quella delle giovani imprese agritech. Tra tecnologie IoT, data analytics e nuovi canali di mercato, emergono casi che mostrano come la trasformazione digitale dell’agricoltura possa diventare un motore di competitività per il sistema-Paese.

Questo articolo analizza il percorso tipico di una startup agritech italiana — qui denominata per ragioni illustrative “VerdeTech” — che ha saputo passare da progetto locale a player internazionale, evidenziando i fattori chiave del successo, i dati economici più rilevanti e le implicazioni per il futuro della filiera agroalimentare italiana.

Il contesto: l’agritech in Italia e in Europa ha guadagnato attenzione negli ultimi cinque anni grazie alla congiunzione di due fenomeni. Il primo è la pressione sulla produttività dovuta a costi energetici e climatici; il secondo è l’affermarsi di investimenti in tecnologie per la sostenibilità e tracciabilità. Le startup italiane che propongono soluzioni per l’ottimizzazione delle risorse idriche, la gestione integrata dei parassiti e il monitoraggio dei raccolti con sensori a basso costo hanno intercettato una domanda crescente sia dal mercato interno sia dall’export tecnologico verso Europa e Nord Africa.

Il caso: dall’idea al mercato. VerdeTech nasce in una regione a forte vocazione agricola con un team di ingegneri e agronomi. L’idea iniziale era semplice: sensori wireless a basso consumo per monitorare umidità del terreno, temperatura e salute delle piante, con un cruscotto cloud per supportare decisioni irrigue e fitosanitarie. Le prime fasi di validazione sul campo — piloting in cinque aziende agricole locali — hanno permesso di dimostrare una riduzione media del 20% nell’uso dell’acqua e un aumento di resa del 8% per coltura.

La startup ha seguito un percorso di crescita tipico: accelerazione locale, seed round da business angel italiani, e un successivo round Serie A con investitori europei interessati alla scalabilità del prodotto. Cruciali sono stati tre fattori: integrazione hardware-software, partnership con cooperative agricole per l’adozione su scala e la capacità di offrire un modello di pricing basato su abbonamento che riduce la barriera di ingresso per le aziende agricole di piccole dimensioni.

Dati ed esempi concreti. Dopo tre anni dall’avvio, VerdeTech ha installato circa 3.000 unità su oltre 200 aziende, generando ricavi ricorrenti e dimostrando un percorso di crescita annuo composto (CAGR) superiore al 40% nelle vendite software e hardware combinate. L’espansione verso mercati limitrofi ha aumentato la base clienti del 60% in due anni. Questi numeri riflettono tendenze più ampie: il mercato europeo per soluzioni agritech mostra tassi di adozione in aumento, con picchi nelle colture di alto valore come frutta e ortaggi dove la gestione puntuale dell’irrigazione ha ritorni economici immediati.

Un esempio pratico: una cooperativa di arance in Calabria che ha adottato il sistema VerdeTech ha registrato, nel primo anno pieno, una riduzione del 18% nei costi idrici e una diminuzione dell’uso di fitofarmaci del 12% grazie a interventi più mirati. Risultato: margini operativi migliorati e maggiore appeal per i mercati esteri attenti alla sostenibilità.

Le sfide. Non tutto è scontato: la frammentazione del territorio italiano, la variabilità delle normative e la scarsità di figure professionali con skills miste (agronomia + data science) rimangono ostacoli concreti. In aggiunta, la necessità di investimenti iniziali per hardware e formazione rappresenta una barriera per molte aziende agricole familiari.

Implicazioni future. Il percorso di VerdeTech suggerisce alcune implicazioni strategiche per il sistema economico italiano. Primo, politiche pubbliche mirate a incentivare la conversione digitale delle imprese agricole attraverso sussidi per l’adozione di tecnologie e programmi di formazione potrebbero accelerare la diffusione. Secondo, l’ecosistema degli investimenti deve continuare a favorire round che combinino capitale con supporto operativo per la scalabilità internazionale. Terzo, le startup dovranno rafforzare partnership con distributori, cooperative e piattaforme di vendita per trasformare l’efficienza produttiva in valore commerciale percepito dai consumatori.

Infine, il caso mostra che la vera leva competitiva non è solo la tecnologia, ma la capacità di integrare soluzioni digitali nella filiera e comunicarne il valore in termini di sostenibilità e tracciabilità. Se replicata su ampia scala, questa strategia può contribuire a rafforzare la posizione dell’Italia nei mercati premium e a sostenere una transizione agricola più resiliente e produttiva.

Per gli investitori e i policymaker, il messaggio è chiaro: sostenere le startup agritech significa investire in produttività, sostenibilità e capacità di export del made in Italy agricolo.

Tassi in rialzo e debito pubblico: quale futuro per l’economia italiana?

L’Italia si trova a un bivio economico: dopo anni di tassi d’interesse eccezionalmente bassi, la fase di normalizzazione monetaria avviata dalle principali banche centrali sta aumentando il costo del denaro, con implicazioni importanti per il debito pubblico, le imprese e le famiglie. Questo articolo analizza l’entità del fenomeno, i canali di trasmissione e gli scenari plausibili per i prossimi mesi, offrendo esempi concreti e spunti per policy.

Contesto e trend recenti

Negli ultimi due anni la Banca Centrale Europea ha progressivamente rialzato i tassi per contrastare l’inflazione. Il risultato è stato un incremento dei rendimenti dei titoli di Stato, con i BTP a 10 anni che hanno oscillato su livelli significativamente superiori rispetto al periodo di tassi prossimi allo zero. Per un paese come l’Italia, il cui rapporto debito/Pil si colloca storicamente su livelli elevati, l’aumento dei tassi si traduce in costi di servizio del debito maggiori e in una più stretta pressione sui conti pubblici.

Analisi: dati, effetti e casi concreti

Il debito pubblico italiano rimane tra i più alti in Europa in termini di rapporto rispetto al Pil. Anche senza numeri precisi, è evidente che ogni punto percentuale di crescita dei tassi comporta un aumento del peso degli interessi sul bilancio pubblico. Questo si manifesta attraverso maggiore spesa per interessi e minore margine per investimenti pubblici e politiche espansive.

Il canale bancario è centrale: banche e intermediari che detengono ampie porzioni di titoli di Stato subiscono variazioni nel valore di mercato del portafoglio, con ripercussioni sul capitale regolamentare e sulla capacità di erogare credito. Per le imprese, soprattutto le PMI che rappresentano il tessuto produttivo italiano, l’aumento del costo del credito si traduce in maggiori oneri per mutui e linee di finanziamento, compressione degli investimenti e potenziale rallentamento dell’espansione.

Un caso esemplare riguarda una piccola azienda manifatturiera del Nord: negli ultimi dodici mesi il costo medio del prestito è cresciuto, erodendo margini già contenuti in settori ad alta concorrenza internazionale. Per molte imprese la risposta è stata la rimodulazione degli investimenti, il rinvio di piani di crescita o la ricerca di finanziamenti alternativi come il private debt o il leasing operativo.

Le famiglie non restano indifferenti. Mutui a tasso variabile indicizzati alle curve di mercato hanno subito ritocchi al rialzo, incidendo sul reddito disponibile e sui consumi. In alcune fasce di reddito, la combinazione di costi energetici ancora relativamente alti e tassi più onerosi sta comprimendo la domanda interna, con possibili effetti recessivi se la dinamica dovesse prolungarsi.

Risposte di politica economica e strumenti a disposizione

Di fronte a questa pressione, il governo e le istituzioni possono adottare misure mirate: riforme per migliorare la crescita potenziale, investimenti pubblici selettivi con ritorno economico, incentivi per l’innovazione delle PMI e politiche fiscali volti a garantire sostenibilità del debito. Strumenti di gestione attiva del portafoglio di titoli di Stato, come il rinnovo della durata media del debito, possono attenuare l’impatto immediato di tassi più alti.

Un approccio complementare riguarda il rafforzamento del mercato dei capitali domestico: favorire emissioni societarie e strumenti di mercato può ridurre la dipendenza da debito pubblico e bancario, offrendo alternative di finanziamento alle imprese italiane.

Implicazioni future

Lo scenario più probabile nei prossimi 12-24 mesi prevede una convivenza con tassi più elevati rispetto al decennio precedente, sebbene la volatilità possa rimanere alta in funzione dell’evoluzione dell’inflazione e delle decisioni delle banche centrali. Per l’Italia ciò significa un necessario riequilibrio tra rigore e crescita: contenere la spesa improduttiva, preservare gli investimenti strategici e promuovere riforme strutturali per aumentare la produttività.

In assenza di una risposta coordinata, il rischio è una stretta sul credito che freni l’innovazione e la competitività, con ricadute negative su occupazione e stabilità sociale. Viceversa, politiche mirate e attenzione alla sostenibilità fiscale possono trasformare la sfida dei tassi in un’opportunità per modernizzare il sistema economico italiano, riducendo la vulnerabilità e costruendo una crescita più solida.

Per imprese e famiglie il consiglio pratico è semplice: rivedere la struttura finanziaria, privilegiare la diversificazione delle fonti di finanziamento e valutare strumenti di copertura del rischio di tasso quando possibile. Per i policy maker, la priorità resta creare le condizioni per far ripartire investimenti privati e produttività, senza rinunciare a una gestione prudente del debito pubblico.

Frammentazione e resilienza: come la geopolitica ridisegna l’economia globale

Negli ultimi anni l’economia globale ha mostrato una doppia tendenza: da un lato una ripresa parziale dopo gli shock pandemici, dall’altro una crescente frammentazione dovuta a tensioni geopolitiche, misure di sicurezza economica e la transizione tecnologica e climatica. Questo articolo analizza come queste dinamiche stanno ridefinendo flussi commerciali, investimenti e strategie aziendali, con dati ed esempi che aiutano a comprendere le implicazioni per imprese e policymaker.

Contesto
La fine dell’era di globalizzazione spinta, caratterizzata da catene del valore estese e ottimizzate per il costo, sta incontrando nuovi vincoli: rivalità tra grandi potenze, politiche industriali orientate alla sovranità tecnologica e l’urgenza della decarbonizzazione. Ne deriva una ristrutturazione dei flussi commerciali e degli investimenti esteri diretti, con un’attenzione crescente a resilienza, prossimità e controllo delle tecnologie critiche.

Analisi: dati ed esempi
1) Supply chain e nearshoring: Le interruzioni del 2020–2022 hanno spinto molte imprese a cercare fornitori più vicini o a diversificare fornitori. Aziende manifatturiere in Europa e Nord America hanno avviato programmi di nearshoring o reshoring per ridurre il rischio logistico e politico. Settori come l’automotive e l’elettronica hanno incrementato scorte di sicurezza e investito in stabilimenti regionali, aumentando però i costi unitari rispetto ai modelli lean precedenti.

2) Politiche industriali e chip: Stati Uniti e Unione Europea hanno lanciato programmi per attrarre produzione di semiconduttori e capacità di R&D. Strumenti pubblici (incentivi fiscali, sovvenzioni) mirano a ridurre la dipendenza da poche aree geografiche. Questo ha generato flussi significativi di capitale verso impianti di alta tecnologia in Europa e in Nord America: le aziende hanno annunciato miliardi di dollari in investimenti nei siti produttivi e nelle catene di approvvigionamento locali.

3) Decarbonizzazione e investimenti green: La transizione energetica ha spostato grandi volumi di capitale verso rinnovabili, rete elettrica intelligente e materiali critici per batterie. La domanda di metalli come litio e nichel e la necessità di una catena di approvvigionamento sostenibile stanno influenzando accordi commerciali e strategie di diversificazione. Molte imprese europee stanno rinegoziando contratti a lungo termine per garantire forniture a basso impatto ambientale.

4) Digitalizzazione e AI: Investimenti in intelligenza artificiale, cloud e sicurezza informatica si sommano alla necessità di controllo sulla tecnologia crittica. Le aziende che adottano soluzioni basate su AI ottengono vantaggi competitivi in efficienza, ma devono anche navigare normative emergenti su data governance e sicurezza nazionale.

5) Effetto sui paesi emergenti: La riorganizzazione delle catene del valore porta opportunità ma anche rischi. Alcuni Paesi in via di sviluppo possono attrarre investimenti grazie a costi più bassi e a politiche favorevoli; altri rischiano di restare marginalizzati se non investono in infrastrutture, formazione e stabilità normativa.

Esempi pratici
• Un produttore europeo di componenti automobilistici ha spostato parte della produzione dall’Asia all’Europa orientale per ridurre i tempi di consegna, aumentando i costi del 10–20% ma ottenendo contratti più stabili con OEM regionali.
• Un gruppo tecnologico statunitense ha stipulato accordi con fornitori europei per chip critici, beneficiando di incentivi pubblici ma affrontando tempi di ramp-up produttivo più lunghi rispetto alla produzione asiatica.

Implicazioni future
1) Politiche pubbliche: I governi dovranno bilanciare sicurezza economica e apertura agli scambi. Investimenti in formazione, infrastrutture digitali e rinnovabili saranno fondamentali per attrarre valore aggiunto. Strumenti di policy dovranno essere più mirati per evitare distorsioni e garantire competitività.

2) Strategia aziendale: Le imprese dovranno integrare valutazioni geopolitiche nei piani strategici, diversificare fornitori e investire in flessibilità produttiva. La gestione dei costi non potrà più essere l’unico criterio: resilienza, sostenibilità e controllo tecnologico saranno fattori chiave di valutazione.

3) Mercati finanziari: Gli investitori continueranno a premiare asset legati alla transizione verde e alle tecnologie critiche, mentre settori esposti a rischi di concentrazione geografica potrebbero essere rivalutati. La volatilità potrebbe rimanere elevata fino a quando nuove catene del valore non si stabilizzeranno.

Conclusione: La geopolitica sta rimodellando l’economia globale non solo attraverso barriere, ma anche creando nuove opportunità per chi saprà progettare catene del valore resilienti e sostenibili. Per imprese e policymaker la sfida sarà costruire capacity produttiva strategica, mantenendo al tempo stesso un ambiente favorevole all’innovazione e agli scambi.